


Koupit byt teď, nebo čekat na rok 2027? Co ukazují zlevnění a nová nabídka
V Praze evidujeme 1 555 zlevněných bytů s mediánem slevy −4 %, sazby hypoték jsou na 5,96 % a realizované ceny za rok vzrostly o 7,6 %. Co ta data říkají o otázce, jestli koupit byt teď, nebo čekat.
„Počkám, až to spadne“ je jedna z nejčastějších vět, které kupující bytů říkají. Druhá je „teď nebo nikdy, za rok to bude dražší“. Obě jsou předpovědi a žádná z nich se nedá ověřit dopředu. Co se ale ověřit dá, je současný stav: kolik bytů zlevňuje a o kolik, jak rychle byty z nabídky mizí a kolik stojí peníze na hypotéku.
Tenhle článek nepředpovídá ceny na rok 2027. Projde data, která Kotulator k 18. listopadu 2026 ukazuje o pražském trhu, a ukáže, jak s nimi pracovat při vlastním rozhodnutí. Nejde o finanční poradenství: jak velké riziko unesete, záleží na vašich příjmech a rezervě.
Pražský trh v šesti číslech
| Ukazatel | Hodnota | Co to znamená |
|---|---|---|
| Zlevněné byty | 1 555 | levnější než na svém maximu |
| Medián slevy | −4 % | v korunách 449 000 Kč |
| Nabídková cena | 161 346 Kč/m² | medián 6 917 bytů |
| Realizované ceny | +7,6 % za rok | podle katastru, od 2023 +36,1 % |
| Doba v nabídce | 22 dní | čtvrtina bytů zmizí do týdne |
| Sazba hypotéky | 5,96 % | v březnu 4,89 % |
Stav k 18. listopadu 2026, Praha, byty na prodej. Zlevněné byty bez Sreality; doba v nabídce je medián 2 070 bytů za 4 týdny bez přeposlaných inzerátů; sazba podle Swiss Life Hypoindexu. Co jednotlivá čísla znamenají pro rozhodnutí, rozebíráme níže.
Kolik bytů zlevňuje a o kolik
Kotulator si u každého inzerátu pamatuje nejvyšší cenu, za kterou byl kdy nabízen. K dnešku evidujeme v Praze 1 555 bytů, které jsou levnější než na svém maximu. Medián slevy je 449 000 Kč, tedy −4 %, největší jednotlivá sleva 4 252 250 Kč. Počítáme to jen ze zdrojů, které smíme veřejně zobrazit; Sreality s dalšími 4 637 pražskými nabídkami v tom čísle není, takže reálný počet zlevněných bytů je vyšší.
Medián −4 % je stejný, jaký jsme naměřili v červenci (podrobně v článku kolik se dá usmlouvat z ceny bytu). Prodávající tedy slevují, ale typicky o jednotky procent, ne o desítky. To je korekce nadsazených vstupních cen u jednotlivých bytů, ne pád trhu. Kde v Praze se slevuje nejčastěji, ukazuje žebříček kde v Praze byty nejvíc zlevňují.
Jak rychle byty z nabídky mizí
Kdyby trh stál, byty by se v nabídce hromadily a prodávající by museli slevovat ve velkém. To se neděje. Za týden od 11. do 17. listopadu přibylo v Praze 1 016 inzerátů a 1 049 jich zmizelo, tedy zhruba stejně. Obě čísla jsou ale nafouknutá: zhruba polovina zmizelých inzerátů se brzy objeví znovu jako nový inzerát se stejnou adresou, plochou a dispozicí. Prodávající nebo makléř ho jen přeposlal, aby byl ve výpisu zase nahoře.
Když tyhle přeposlané inzeráty vynecháme, zmizí typický pražský byt z nabídky za 22 dní. Čtvrtina bytů odejde do týdne, pětina naopak visí déle než dva měsíce. Pro kupujícího z toho plyne, že u dobře naceněného bytu čekání na „ještě jednu slevu“ často skončí tím, že ho koupí někdo jiný. Podrobně podle dispozic a městských částí to rozebíráme v článku jak dlouho se prodává byt v Praze.
Ceny: nabídkové a realizované
Aktuální pražská nabídka (6 917 bytů) má medián 161 346 Kč/m², polovina bytů se vejde mezi 136 719 a 188 269 Kč/m². Typické 2+kk se nabízí v mediánu za 8 790 000 Kč. Přehled najdete na stránce byty na prodej v Praze.
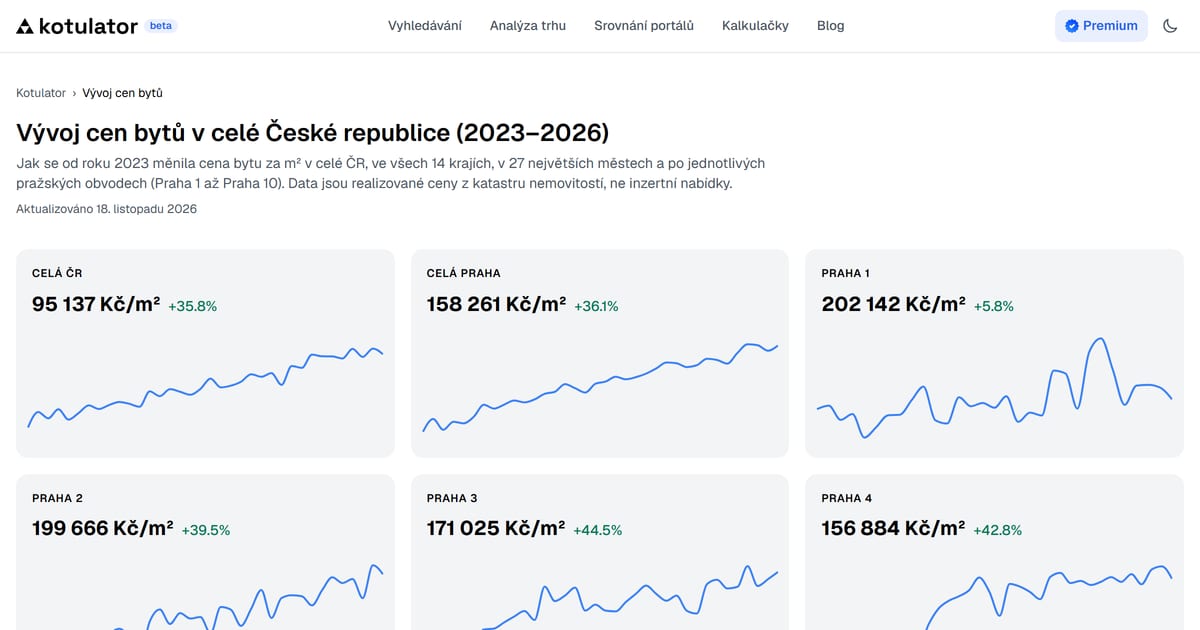
Za kolik se byty skutečně prodaly, ukazuje katastr. Průměrná realizovaná cena v Praze je podle vývoje cen bytů 158 261 Kč/m², o 7,6 % víc než před rokem a o 36,1 % víc než v roce 2023. Katastrální data přicházejí se zpožděním, ale směr za poslední rok je jasný: nahoru, ne dolů.
Pro představu, co to znamená při čekání: kdyby ceny rostly dál tempem posledního roku (což nikdo nezaručuje), 2+kk za 8,79 milionu by za rok stálo zhruba o 670 000 Kč víc. To je víc než mediánová sleva 449 000 Kč u bytů, které už zlevnily. Kdyby se naopak růst zastavil, čekáním nic neztratíte, jen nic nezískáte. Tohle je příklad, ne předpověď. Jak se ceny liší podle městských částí, rozebíráme v článku kde v Praze rostou ceny bytů nejrychleji.
Sazby hypoték a čekání
Hlavní argument pro čekání bývají sazby. Podle Swiss Life Hypoindexu byla průměrná nabídková sazba v listopadu 2026 5,96 %, v říjnu 5,79 % a v březnu 4,89 %. U hypotéky 3,5 milionu na 25 let to podle stejného zdroje znamená splátku 22 464 Kč měsíčně, o 2 224 Kč víc než v březnu. Tom Kadeřábek ze Swiss Life Select k tomu řekl, že se podle něj sazby blíží vrcholu a zlevnění může přijít začátkem roku 2027. Je to názor, ne jistota: sám ho podmiňuje vývojem inflace a cen energií.
Pro rozhodování je důležitá asymetrie. Sazbu si po skončení fixace přefixujete, nebo hypotéku refinancujete. Kupní cenu ne. Kdo kupuje teď s krátkou fixací, platí víc na úrocích, ale nečeká na cenu. Kdo čeká na nižší sazby, riskuje, že mezitím vyroste cena, a s nižšími sazbami může přijít i víc kupujících, kteří čekali na totéž. Které riziko je pro vás větší, si spočítáte v hypoteční kalkulačce se dvěma různými sazbami.
Pro investory je tu ještě jedno číslo. Nejvyšší odhadovaný hrubý výnos z pronájmu, který šlo minulý týden v Praze koupit, byl 5,0 % ročně, a to je nejlepší byt týdne, ne běžný případ. Průměrná sazba hypotéky je přitom výš. Byt financovaný z velké části úvěrem se při dnešních sazbách z nájmu sám nezaplatí; jak se výnos počítá, ukazuje kalkulačka výnosu z pronájmu.
Přísnější pravidla pro investiční hypotéky
Od 1. dubna 2026 doporučuje ČNB u investičních hypoték, tedy na byt k pronájmu nebo třetí a další nemovitost, LTV nejvýš 70 % a DTI nejvýš 7 (celkový dluh do sedminásobku ročního čistého příjmu). U 2+kk za 8,79 milionu to znamená aspoň 2,64 milionu Kč vlastních peněz. Pro vlastní bydlení zůstává limit LTV 80 %, pro žadatele do 36 let 90 %, tedy u stejného bytu kolem 1,76 milionu Kč při 80 %. Kdo kupuje na pronájem, potřebuje tedy o desetinu ceny víc vlastních peněz než ten, kdo kupuje pro sebe.
Jak se rozhodnout bez věštění
- Rozhodujte o konkrétním bytu, ne o trhu. Medián −4 % je průměrný příběh. Byt, který už jednou zlevnil a visí v nabídce týdny, dává jiný prostor než čerstvý inzerát.
- Porovnejte cenu za m² s okolím. Sleva z nadsazené ceny ještě není dobrá cena.
- Spočítejte splátku při dnešní sazbě a o bod výš. Pokud ji neutáhnete při té vyšší, čekání na nižší sazbu je spíš otázka rozpočtu než trhu.
- Přičtěte vedlejší náklady. Kolik stojí koupě nad rámec kupní ceny, spočítá kalkulačka nákladů na koupi bytu.
- Pokud čekáte, čekejte aktivně. Sledujte konkrétní lokalitu a dispozici, ať víte, kdy přijde sleva, která za čekání stála.
Aktuální slevy najdete na stránce slevy bytů v Praze, týdenní přehled nové nabídky a zmizelých inzerátů na analýze trhu.
Jak jsme to spočítali
Data o nabídce jsou k 18. listopadu 2026 ze stránek Kotulatoru /slevy/praha, /byty/praha a /trh, které se přepočítávají průběžně z 10+ realitních zdrojů. Zlevnění je rozdíl mezi nejvyšší evidovanou a aktuální cenou inzerátu, ne štítek „sleva“ v inzerátu. Dobu v nabídce počítáme z bytů, jejichž inzerát zmizel mezi 21. říjnem a 17. listopadem 2026, bez těch, které se hned objevily znovu; prodej odhadujeme ze zmizení inzerátu, který mohl být i stažen. Realizované ceny jsou průměry z katastru nemovitostí. Sazby hypoték jsou ze Swiss Life Hypoindexu za listopad 2026 (podle Měšec.cz), limity hypoték z tiskové zprávy ČNB z 27. listopadu 2025. Částky pro 2+kk jsou naše dopočty z uvedených mediánů a procent.
Časté dotazy
- Budou byty v roce 2027 levnější?
- To s jistotou neví nikdo a data to nepředpovídají. Ukazují ale, co se děje teď: realizované ceny bytů v Praze podle katastru za poslední rok vzrostly o 7,6 %, zároveň v nabídce evidujeme 1 555 bytů, které zlevnily oproti své nejvyšší inzerované ceně, s mediánem slevy −4 % (Kotulator, 18. listopadu 2026). Plošné zlevnění trhu z toho nevyplývá, prostor u jednotlivých bytů ano.
- Vyplatí se čekat, až klesnou sazby hypoték?
- Průměrná nabídková sazba podle Swiss Life Hypoindexu byla v listopadu 2026 5,96 %, o 1,07 bodu nad březnovou úrovní 4,89 %. U hypotéky 3,5 milionu na 25 let to dělá splátku vyšší o 2 224 Kč měsíčně. Pokud sazby klesnou, splátka se sníží při refixaci nebo refinancování, kdežto cena bytu zaplacená při koupi už zůstane. Proto má smysl porovnat obě rizika, ne čekat jen na sazby.
- Kolik vlastních peněz potřebuji na byt na pronájem?
- Od 1. dubna 2026 ČNB doporučuje u investičních hypoték (byt na pronájem nebo třetí a další nemovitost) LTV nejvýš 70 % a DTI nejvýš 7. Vlastní zdroje tedy musí pokrýt aspoň 30 % ceny, u 2+kk za 8,79 milionu Kč zhruba 2,64 milionu Kč. Pro vlastní bydlení zůstává limit LTV 80 %, pro žadatele do 36 let 90 %.
- Jak rychle se v Praze prodávají byty?
- Typický pražský byt zmizí z nabídky za 22 dní (medián za 21. října až 17. listopadu 2026, bez inzerátů, které se hned objevily znovu). Čtvrtina bytů zmizí do týdne, pětina visí v nabídce déle než dva měsíce. Zmizení inzerátu bereme jako prodej, ale může jít i o stažení bez prodeje.
Zjistěte výnos a cenu u konkrétních bytů
Kotulator agreguje novostavby a byty z 10+ realitních zdrojů a u každého ukáže výnos z pronájmu, cenu za m² i historii zlevnění.